Eine Analyse für anspruchsvolle Investoren
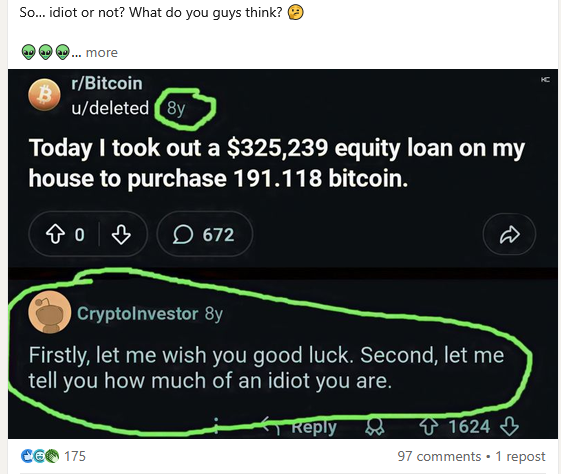
Dieser Artikel ist eine theoretische Fallstudie und dient ausschliesslich der Veranschaulichung strategischer Anlageüberlegungen. Die Inspiration hierzu entspringt einem öffentlichen Diskurs, in dem ein Investor den Verkauf einer Immobilie zugunsten einer Allokation in Kryptowährungen erwog. Die meisten Beobachter reagierten mit Belustigung, da die implizite Annahme war, dass die Immobilie das gesamte Vermögen des Individuums darstelle – eine Prämisse, die in der Realität selten zutrifft.
Die Investorenprofile: Drei hypothetische Szenarien
Um zu evaluieren, ob die Allokation von 300.000 USD in Bitcoin eine strategisch sinnvolle Entscheidung darstellt, betrachten wir drei fiktive, jedoch realistisch konstruierte Investorenprofile aus dem oberen Mittelfeld (Mass Affluent) – gut situiert, jedoch weder High-Net-Worth- noch Ultra-High-Net-Worth-Individuen.
Annahmen zur Vereinfachung:
- Alle Investoren sind ca. 55 Jahre alt (10–15 Jahre vor der Pensionierung).
- Jeder besitzt eine schuldfreie Primärimmobilie im persönlichen Eigentum (keine gemeinsamen Konten mit Ehepartnern).
- Jeder verfügt über eine Altersvorsorge (staatlich/privat).
- Die Sekundärimmobilie wurde gegen Bankguthaben (Cash) veräussert, nicht in anderer Form.
- Es werden keine abhängigen Personen (z. B. behinderte Kinder, Pflegebedürftige) berücksichtigt.
- Bitcoin wird als reine Wertaufbewahrung (Store of Value) betrachtet, ohne Nutzungsmöglichkeiten wie Staking oder DeFi.
Profil 1
Der diversifizierte Portfolio-Inhaber (Spanien)
Hintergrund: Ein erfahrener Investor mit einem breit gestreuten Portfolio, das sowohl traditionelle als auch alternative Asset-Klassen umfasst.
Jurisdiktion: Spanien (z. B. Madrid oder Barcelona).
Charakteristik: Gehört zu den oberen 5–10 % der spanischen Bevölkerung (Nettovermögen: ~5–10 Mio. USD).
Profil 2
Die Unternehmerin (Deutschland)
Hintergrund: Inhaberin eines mittelständischen Industrieunternehmens (Fleischverarbeitung) mit ca. 100 Mitarbeitern. Ihr Vermögen ist stark mit dem Unternehmen verknüpft, jedoch durch zusätzliche liquide Mittel und Immobilien diversifiziert.
Jurisdiktion: Deutschland (z. B. Frankfurt, Berlin oder Hamburg).
Charakteristik: Gehört zu den oberen 5 % der deutschen Bevölkerung (Nettovermögen: ~17–30 Mio. USD).
Profil 3
Der Schweizer Mediziner und Akademiker
Hintergrund: Ein Chefarzt und Universitätsprofessor mit einem stabilen Einkommensstrom aus klinischer Tätigkeit und Forschung. Sein Vermögen ist stark in Altersvorsorge und Immobilien alloziert.
Jurisdiktion: Schweiz (z. B. Zürich oder Genf).
Charakteristik: Gehört zu den oberen 5–10 % der Schweizer Bevölkerung (Nettovermögen: ~5–13 Mio. USD).
Portfolio nach Liquiditätsstufe
| Liquiditätsstufe | Profil 1: Diversifizierter Investor (Spanien) | Profil 2: Unternehmerin (Deutschland) | Profil 3: Schweizer Akademiker |
|---|---|---|---|
| Liquide Anlagen | |||
| – Aktien | 3.000 | 2.000 | 2.000 |
| – Anleihen | 1.000 | 1.000 | 1.000 |
| – Private Equity | 1.000 | 1.000 | 0 |
| Immobilien | |||
| – Primärresidenz | 700 | 4.500 | 4.000 |
| – Weitere Objekte | 0 | 0 | 0 |
| Summe Immobilien | 700 | 4.500 | 4.000 |
| Altersvorsorge | |||
| – Staatliche/Private Rente | 500 | 1.500 | 3.000 |
| Summe Altersvorsorge | 500 | 1.500 | 3.000 |
| Unternehmensanteile | 0 | 15.000 | 0 |
| Gesamtvermögen | 6.200 | 25.000 | 10.000 |
Aktuelle Rolle von Bitcoin im Markt und geopolitischer Kontext
Bitcoin hat sich in den letzten Jahren als digitales Gold etabliert und wird zunehmend von institutionellen Investoren als Inflationsschutz und Wertaufbewahrungsmittel genutzt.
Liquidität: Bitcoin ist eine der liquidesten Asset-Klassen weltweit und kann 24/7 gehandelt werden. Marktrolle: Bitcoin dominiert den Kryptomarkt mit einer Marktkapitalisierung von über 50 % aller Kryptowährungen (Stand 2026).
Geopolitische Faktoren:
Institutionelle Adoption: Immer mehr Unternehmen (z. B. MicroStrategy, Tesla) und Investmentfonds (z. B. BlackRock, Fidelity) halten Bitcoin in ihren Portfolios. Regulatorische Entwicklungen: Viele Länder arbeiten an Regulierungsrahmen für Krypto-Assets, was die Akzeptanz weiter erhöhen könnte. CBDCs (Central Bank Digital Currencies): Die Einführung digitaler Zentralbankwährungen könnte den Druck auf traditionelle Währungen erhöhen und Bitcoin als Alternative stärken.
Strategische Überlegungen: Allokationsmöglichkeiten für 300.000 USD
Jeder der drei Investoren verfügt nun über 300.000 USD in liquiden Mitteln aus dem Verkauf einer Sekundärimmobilie.
Bei der Evaluierung eines persönlichen Portfolios sind folgende Aspekte entscheidend: Persönliche Ziele wie Zeitlicher Horizont (z. B. 10–15 Jahre bis zur Pensionierung), Risikotoleranz und Liquiditätsbedarf. Aktuelle Portfolio-Struktur: Diversifikation, Risikoverteilung und Liquiditätsreserven.
Transformationsprozess: Von Immobilie zu Bitcoin
Die Umwandlung der Sekundärimmobilie in Bitcoin stellt einen strategischen Shift in mehreren Dimensionen dar:
| Kriterium | Sekundärimmobilie | Bitcoin |
|---|---|---|
| Liquidität | Niedrig (Monate bis Verkauf) | Hoch (24/7 handelbar, globale Märkte) |
| Risikoprofil | Niedrig–Moderat (stabile Wertentwicklung) | Sehr hoch (Volatilität, Marktschwankungen) |
| Renditeerwartung | Stabil (~3–6 % p.a. durch Miete + Wertsteigerung) | Hochvolatil (~50 % bis +200 % p.a., langfristig potenziell höher) |
| Nutzungsmöglichkeiten | Praktisch (Ferienhaus, Büroräume, Vermietung) | Rein finanziell (keine direkten Nutzungsmöglichkeiten) |
| Unterhaltskosten | Hoch (Instandhaltung, Steuern, Verwaltung) | Gering (Transaktionskosten, Wallet-Gebühren) |
| Steuerliche Aspekte | Abhängig von Jurisdiktion (Mieteinnahmen, Grundstückgewinnsteuer) | Abhängig von Haltefrist (z. B. Schweiz: steuerfrei nach 1 Jahr) |
| Inflationsschutz | Moderat (Mietpreisanpassung, Bodenwertentwicklung) | Hoch (Begrenztes Angebot, globale Nachfrage) |
| Unternehmerpotenzial | Bewirtschaftung (Miete, Renovierung, Wertsteigerung) | Kein direktes Unternehmerpotenzial (außer durch Trading oder langfristige Wertsteigerung) |
| Technische Komplexität | Gering (traditionelle Verwaltung) | Moderat (Wallets, Sicherheit, Marktkenntnis erforderlich) |
Mögliche Anlageoptionen im Überblick
| Asset-Klasse | Risikoprofil | Erwartete Rendite (p.a.) | Liquidität | Korrelation zu traditionellen Assets |
|---|---|---|---|---|
| Kryptowährungen | Sehr hoch | +50–200 % (volatil) | Hoch | Niedrig |
| Aktien (MSCI World ETF) | Moderat | +5–10 % | Hoch | Hoch |
| Immobilien | Niedrig–Moderat | +3–6 % (Miete + Wert) | Niedrig | Moderat |
| Edelmetalle (Gold) | Niedrig | +0–10 % | Hoch | Niedrig–Moderat |
| Anleihen/Festgeld | Sehr niedrig | +1–3 % | Hoch | Hoch |
| Private Equity | Hoch | +8–15 % | Niedrig | Niedrig |
Moderne Portfolio-Theorie (MPT) und Diversifikation
Die Moderne Portfolio-Theorie von Harry Markowitz betont, dass durch Diversifikation das Portfolio-Risiko bei gegebener Renditeerwartung minimiert werden kann. Entscheidend sind dabei Asset-Allokation, Risikotoleranz und Liquiditätsbedarf.
Kryptowährungen bieten in diesem Kontext eine interessante Diversifikationsmöglichkeit, da sie eine niedrige Korrelation zu traditionellen Asset-Klassen aufweisen.
Allokationsanteil der Krypto-Investition im Portfolio
Die 300.000-USD-Investition in Krypto würde in den drei Profilen folgende prozentuale Anteile am Gesamtportfolio ausmachen:
| Investor | Gesamtvermögen (in 1.000 USD) | Krypto-Allokation (in 1.000 USD) | Anteil am Portfolio |
|---|---|---|---|
| Diversifizierter Investor (Spanien) | 6.200 | 300 | 5 % |
| Unternehmerin (Deutschland) | 25.000 | 300 | 1–2 % |
| Schweizer Akademiker | 10.000 | 300 | 2–5 % |
Renditeerwartungen und Risikobewertung
Szenarioanalyse für die Bitcoin-Allokation (300.000 USD)
Die folgende Tabelle zeigt mögliche Renditeszenarien für eine Bitcoin-Investition über einen Zeithorizont von einem Jahr. Die Bandbreite basiert auf historischen Daten und aktuellen Markttrends (Stand 2026).
| Szenario | Rendite (1 Jahr) | Endwert (USD) | Gewinn/Verlust (USD) |
|---|---|---|---|
| Bärenszenario | -50 % | 150.000 | -150.000 |
| Konservativ | +20 % | 360.000 | +60.000 |
| Bullenszenario | +100 % | 600.000 | +300.000 |
| Extrem bullish | +200 % | 900.000 | +600.000 |
Risikobewertung nach Investorprofil
| Kriterium | Diversifizierter Investor | Unternehmerin | Schweizer Akademiker |
|---|---|---|---|
| Profil | 5 % Krypto-Anteil, Gesamtvermögen: 6.200.000 USD | 1–2 % Krypto-Anteil, Gesamtvermögen: 25.000.000 USD | 2–5 % Krypto-Anteil, Gesamtvermögen: 10.000.000 USD |
| Verlust im Bärenszenario (-50 %) | -150.000 USD → -2,42 % des Portfolios | -150.000 USD → -0,6–1 % des Portfolios | -150.000 USD → -1,5–3,85 % des Portfolios |
| Gewinn im Bullenszenario (+100 %) | +300.000 USD → +4,84 % des Portfolios | +300.000 USD → +1,2–2 % des Portfolios | +300.000 USD → +3–7,5 % des Portfolios |
| Bewertung | Konservativ vertretbar – Der maximale Verlust ist begrenzt, während das Upside-Potenzial signifikant ist. | Minimales Risiko Der Verlust ist vernachlässigbar, während die Opportunitätskosten bei Nicht-Investition hoch wären. | Moderat risikobehaftet, aber vertretbar – Der Verlust ist begrenzt, während die steuerlichen Vorteile in der Schweiz die Attraktivität erhöhen. |
Opportunitätskosten: Entgangene Gewinne bei Alternativinvestitionen
Um die Opportunitätskosten zu quantifizieren, vergleichen wir die Bitcoin-Investition mit einer Aktieninvestition (MSCI World, +8 % p.a.) als Benchmark. Dieser Vergleich zeigt, welche Renditechancen entgehen, wenn die Mittel nicht in Bitcoin fließen.
| Anlageklasse | Erwartete Rendite (1 Jahr) | Gewinn (USD) | Opportunitätskosten vs. Bitcoin (USD) |
|---|---|---|---|
| Bitcoin (+50 %) | +50 % | +150.000 | 0 |
| Bitcoin (+100 %) | +100 % | +300.000 | 0 |
| Aktien (MSCI World) | +8 % | +24.000 | -126.000 (vs. +50 % Bitcoin) |
| Aktien (MSCI World) | +8 % | +24.000 | -276.000 (vs. +100 % Bitcoin) |
| Immobilien | +5 % | +15.000 | -135.000 (vs. +50 % Bitcoin) |
| Immobilien | +5 % | +15.000 | -285.000 (vs. +100 % Bitcoin) |
| Gold | +5 % | +15.000 | -135.000 (vs. +50 % Bitcoin) |
| Gold | +5 % | +15.000 | -285.000 (vs. +100 % Bitcoin) |
Opportunitätskosten nach Investorprofil
Die folgende Tabelle zeigt die Opportunitätskosten für jeden Investor, falls die 300.000 USD nicht in Bitcoin, sondern in Aktien (MSCI World) investiert werden. Die Werte geben an, wie viel Gewinn entgeht, wenn auf die Bitcoin-Investition verzichtet wird.
| Szenario | Diversifizierter Investor (6.200.000 USD) | Unternehmerin (25.000.000 USD) | Schweizer Akademiker (10.000.000 USD) |
|---|---|---|---|
| Krypto (+50 %) | +126.000 USD (4,2 % des Portfolios) | +126.000 USD (0,4–0,8 % des Portfolios) | +126.000 USD (1–2 % des Portfolios) |
| Krypto (+100 %) | +276.000 USD (9 % des Portfolios) | +276.000 USD (0,9–1,6 % des Portfolios) | +276.000 USD (2–5 % des Portfolios) |
Interpretation und Schlussbetrachtung
Asymmetrisches Risiko-Rendite-Profil
Bitcoin bietet ein hohes asymmetrisches Risiko-Rendite-Profil: Verlustrisiko ist begrenzt auf die investierte Summe (300.000 USD), während das Gewinnpotenzial theoretisch unbegrenzt ist (historisch bis zu +200 % p.a. oder mehr).
Diese Asymmetrie macht Bitcoin besonders attraktiv für erfahrene Anleger, die das Risiko verstehen und bereit sind, es im Rahmen einer begrenzten Allokation (1–5 % des Portfolios) einzugehen. Ähnliche Gewinnchancen wie bei Bitcoin gibt es sonst nur bei Derivaten wie Futures, wo jedoch das Verlustrisiko ebenfalls deutlich höher ist (z. B. durch Hebelwirkung oder Margin-Calls).
Technische und physische Eigenschaften von Bitcoin
Bitcoin ist ein digitales Asset, das als Kette von Daten auf einem dezentralen Netzwerk (Blockchain) existiert. Solange der Private Key (Vault) sicher aufbewahrt wird und nicht verloren geht oder der Zugang zur Cloud oder Wallet nicht kompromittiert wird, bleibt Bitcoin technisch erhalten – selbst bei einem totalen Wertverlust kann der Investor abwarten, bis der Wert wieder steigt. Dies macht Bitcoin weniger anfällig für Zwangsliquidationen (z. B. Margin-Calls bei Futures).
Die wahren Gefahren von Bitcoin
Die größten Risiken für Bitcoin liegen nicht in der Technologie selbst, sondern in externen Faktoren: Ein Verbot von Bitcoin in wichtigen Märkten (z. B. USA, EU, China) könnte den Wert stark beeinträchtigen, da die Liquidität und Akzeptanz sinken würden. Falls das Bitcoin-Netzwerk (z. B. durch einen erfolgreichen 51%-Angriff oder einen Konsens-Kollaps) scheitert, könnte Bitcoin seinen Wert verlieren. Dies ist jedoch extrem unwahrscheinlich, da das Netzwerk dezentral und durch eine starke Community gesichert ist. Ein Verlust des Private Keys oder ein Hack der Wallet/Cloud führt zum endgültigen Verlust der Bitcoins, da sie nicht wiederhergestellt werden können.
Ausgangslage im Vergleich
Hätte der Investor die Sekundärimmobilie behalten, könnte diese eine deutlich höhere Gewichtung im Portfolio einnehmen (z. B. 10–20 % oder mehr, abhängig vom Gesamtvermögen). Allerdings würde eine so hohe Gewichtung der Immobilie die Rentabilität des Portfolios stark von der Entwicklung des Immobilienmarktes abhängig machen, der in der Regel geringere Renditechancen (z. B. 3–6 % p.a.) bietet als Bitcoin. Zusätzlich könnten Unterhaltskosten (Instandhaltung, Steuern, Verwaltung) die Gewinne aus der Wertsteigerung auffressen, falls die Immobilie nicht selbst genutzt wird (z. B. als Ferienhaus oder Büroräume).
Zwei mögliche Interpretationen der ursprünglichen Entscheidung
- Unwissenheit oder Fehleinschätzung: Der Investor könnte keine klare Vorstellung von den tatsächlichen Kosten und dem Potenzial der Immobilie oder von Bitcoin gehabt haben. In diesem Fall wäre die Entscheidung, die Immobilie zu verkaufen und in Bitcoin zu investieren, zufällig oder unüberlegt gewesen.
- Bewusste und vernünftige Entscheidung: Es ist jedoch auch möglich, dass der Investor eine bewusste Strategie verfolgt hat, z. B. um Liquidität zu erhöhen, Diversifikation zu verbessern oder von den hohen Renditechancen von Bitcoin zu profitieren. In diesem Fall wäre der Verkauf der Immobilie eine überlegte Finanzentscheidung gewesen.
Zukunftsszenarien und strategische Überlegungen
Vorsichtiger sein (geringere Bitcoin-Allokation oder Behaltung der Immobilie): Falls der Investor konservativere Markterwartungen hat, z. B. wenn er stabile, aber moderate Wertsteigerungen (z. B. durch Inflation oder regionale Nachfrage) erwartet oder regulatorische Risiken (z. B. strengere Krypto-Regulierungen) fürchtet. In solchen Fällen könnte die Behaltung der Immobilie oder eine geringere Bitcoin-Allokation sinnvoll sein, um das Risiko zu minimieren. Allerdings sollte bedacht werden, dass eine hohe Immobiliengewichtung die Flexibilität und Diversifikation des Portfolios einschränkt.
Optimistischer sein (höhere Bitcoin-Allokation): Falls der Investor starkes Wachstumspotenzial für Bitcoin sieht, z. B. durch institutionelle Adoption, CBDCs oder makroökonomische Entwicklungen (z. B. Inflation, Währungskrisen), könnte eine höhere Allokation in Bitcoin (innerhalb der 1–5 % Grenzen) attraktiv sein. In diesem Fall wären die Opportunitätskosten (entgangene Gewinne) bei einer Nicht-Investition in Bitcoin deutlich höher als das Risiko eines Verlusts.
Haftungsausschluss
Dieser Artikel stellt keine Anlageberatung oder Investmentempfehlung dar. Die enthaltenen Informationen dienen ausschliesslich der akademischen Betrachtung theoretischer Szenarien und sind keine Aufforderung zum Kauf, Verkauf oder Halten von Vermögenswerten, einschliesslich Kryptowährungen, Aktien oder Immobilien.
Anlagen in Kryptowährungen, Wertpapiere, Immobilien oder andere Asset-Klassen bergen erhebliche Risiken, einschliesslich des Totalverlusts des investierten Kapitals. Investoren sollten eigene Due-Diligence-Prüfungen durchführen und/oder unabhängige, professionelle Beratung durch zertifizierte Finanzberater (z. B. CFA, CFP) einholen, bevor sie Anlageentscheidungen treffen.
Der Autor übernimmt keinerlei Haftung für direkte oder indirekte Verluste oder Schäden, die aus der Nutzung der hier bereitgestellten Informationen resultieren.